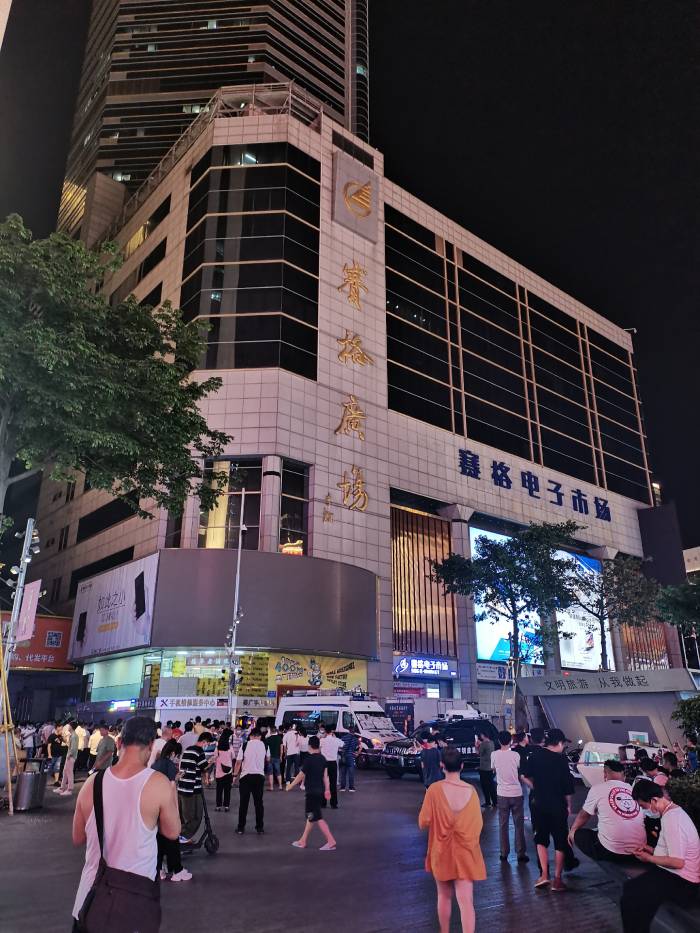
在信息传输、软件和信息技术服务业加速迭代的背景下,深赛格(000058.cn)作为一家以电子专业市场经营起家、并向信息技术服务延伸的上市公司,其业务结构与市场表现常被投资者与行业研究者同时关注。围绕深赛格股票、深赛格股价与深赛格行情的讨论,往往停留在短期波动层面,而忽略了一个更值得深究的问题:一家承载深圳赛格电子市场品牌记忆的企业,如何在电子信息产业链重构中重新定位自身。本文尝试从业务结构、行业数据与转型路径三个维度展开分析。
一、电子专业市场的存量价值与结构性挑战
赛格电子市场是深赛格最具辨识度的资产之一。作为华南地区电子元器件流通的重要节点,其价值不仅体现在租金收入,更在于长期积累的商户网络与供应链信息汇聚能力。从行业规律看,电子专业市场的核心壁垒是"密度"——元器件品类齐全度、商户响应速度与配套服务成熟度共同构成的交易效率,是线上平台短期内难以完全替代的。
但结构性压力同样明显。据中国电子商会及相关行业报告的综合数据,国内电子元器件线上交易渗透率近年来持续提升,传统专业市场的坪效增长空间受到压缩。这意味着电子市场经营的收入模型必须从"空间出租"向"服务增值"迁移,包括供应链金融、仓储物流协同、检测认证与技术支持等方向。深赛格在这一层面的探索,实质上决定了其传统主业的长期现金流质量。
二、信息技术服务:从载体运营到能力输出
信息传输、软件和信息技术服务业的典型特征是轻资产、高人力资本密度,服务形态涵盖软件开发、系统集成、网站建设、运维支持与安全服务等。深赛格向该领域延伸,逻辑上并非跨界,而是沿着电子信息产业链向下游服务环节的自然延伸。
- 系统集成与运维:依托电子市场场景积累的数字化改造需求,形成内部验证后再对外输出的路径;
- 平台与大数据:将商户交易数据、物流数据沉淀为可分析资产,支撑精准招商与供应链服务;
- 技术服务协同:云计算、人工智能等技术的落地应用,为传统市场运营降本增效提供工具支撑。
需要客观指出的是,信息技术服务业务的毛利率虽高于物业租赁,但规模爬坡需要时间,且面临专业软件企业与系统集成商的直接竞争。因此,评估深赛格走势时,服务收入的占比变化与项目落地节奏,比单一季度的利润数字更具参考意义。
三、数据视角下的观察框架
对于关注深赛格行情的投资者而言,可建立三个维度的跟踪框架:其一,电子市场经营相关的出租率与商户结构变化,反映传统主业的稳定性;其二,信息技术服务业务的收入占比与订单可见度,反映转型进度;其三,深圳本地电子信息产业集群的政策与投资动向,作为外部景气度的参照。行业层面,信息传输与软件技术服务业的整体增速、电子元器件流通环节的数字化率,都是判断企业所处赛道位置的有效指标。
总体来看,深赛格的价值判断不宜简化为股价层面的短期博弈。其真正的观察点在于:能否将赛格电子市场的场景资源,转化为可持续的信息技术服务能力。这一转型若能在收入结构上得到验证,企业的估值逻辑才有望从"物业资产"向"服务能力"切换。对于行业研究者与长期关注者而言,这比任何单日行情都更值得持续追踪。